
 文章語音朗讀

【緯來新聞網】日本河口湖台籍女子井雲蓉命案持續延燒,除了丈夫李碩彬涉嫌涉案引發關注,井女名下總額高達新台幣3,000萬元的保險金究竟由誰領取,也成為外界焦點。據了解,井女生前曾投保多筆保險,其中兩筆保額分別高達1,000萬元及2,000萬元。律師指出,若受益人涉及故意造成被保險人死亡,依法可能喪失保險金受益權,李碩彬即使原本具備受益人身分,也不代表一定能領到這筆鉅額保險金。
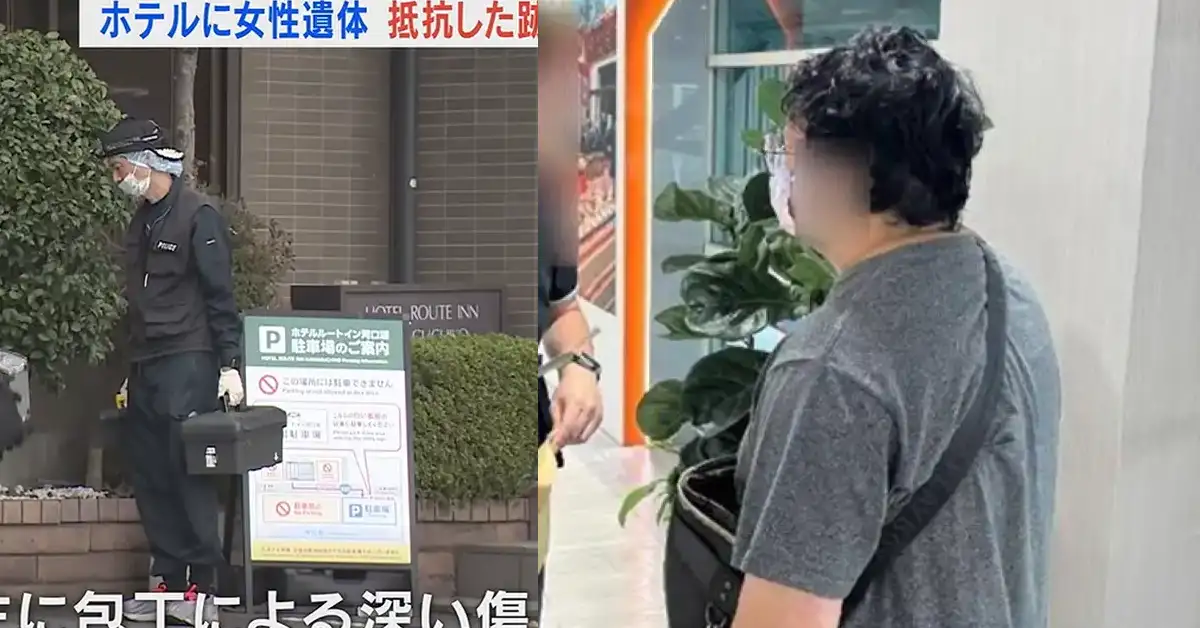
井雲蓉今年5月透過網路應徵工作,進入李碩彬經營的公司擔任助理,兩人隨後於7月初登記結婚。檢警調查懷疑,這段婚姻可能涉及假結婚及保險詐欺計畫,李男也被指涉嫌為井女投保高額保險。井女10月19日在日本山梨縣富士河口湖町一間飯店內遭發現頸部受利刃傷身亡,案件曝光後,兩人的婚姻關係、保險安排及疑似犯罪動機接連受到調查。
針對3,000萬元保險金的歸屬,根據《TVBS新聞網》報導指出,律師李茂增說明,依《保險法》第121條規定,受益人故意致被保險人於死,可能喪失保險金受益權。若司法調查最終認定李碩彬確實涉及故意殺害井女,且符合相關法律要件,即使他原本被指定為保險受益人,也可能無法領取理賠金。
不過,保險金是否理賠、由誰取得,仍須依保單條款、受益人指定方式及司法認定判斷,不能僅因被保險人死亡,就直接認定保險公司必須將全部款項支付給特定對象。
至於李碩彬若喪失保險金受益權,這筆3,000萬元是否會轉由井女家屬取得,也要進一步確認保單內容及法律適用情形。若保險金依法應列入遺產,則須依《民法》規定確認法定繼承人;若涉及其他受益人或契約另有約定,處理方式也可能不同。
此外,《民法》第1145條規定,故意致被繼承人於死者,符合相關法定要件時可能喪失繼承權。因此,若法院最終認定李男涉及故意殺害井女,並符合喪失繼承權的規定,他也可能無法以配偶身分繼承井女的遺產。不過,井女母親或其他親屬能否取得相關款項,仍須依實際親屬關係、繼承順位及保險契約內容判斷。


