文章語音朗讀

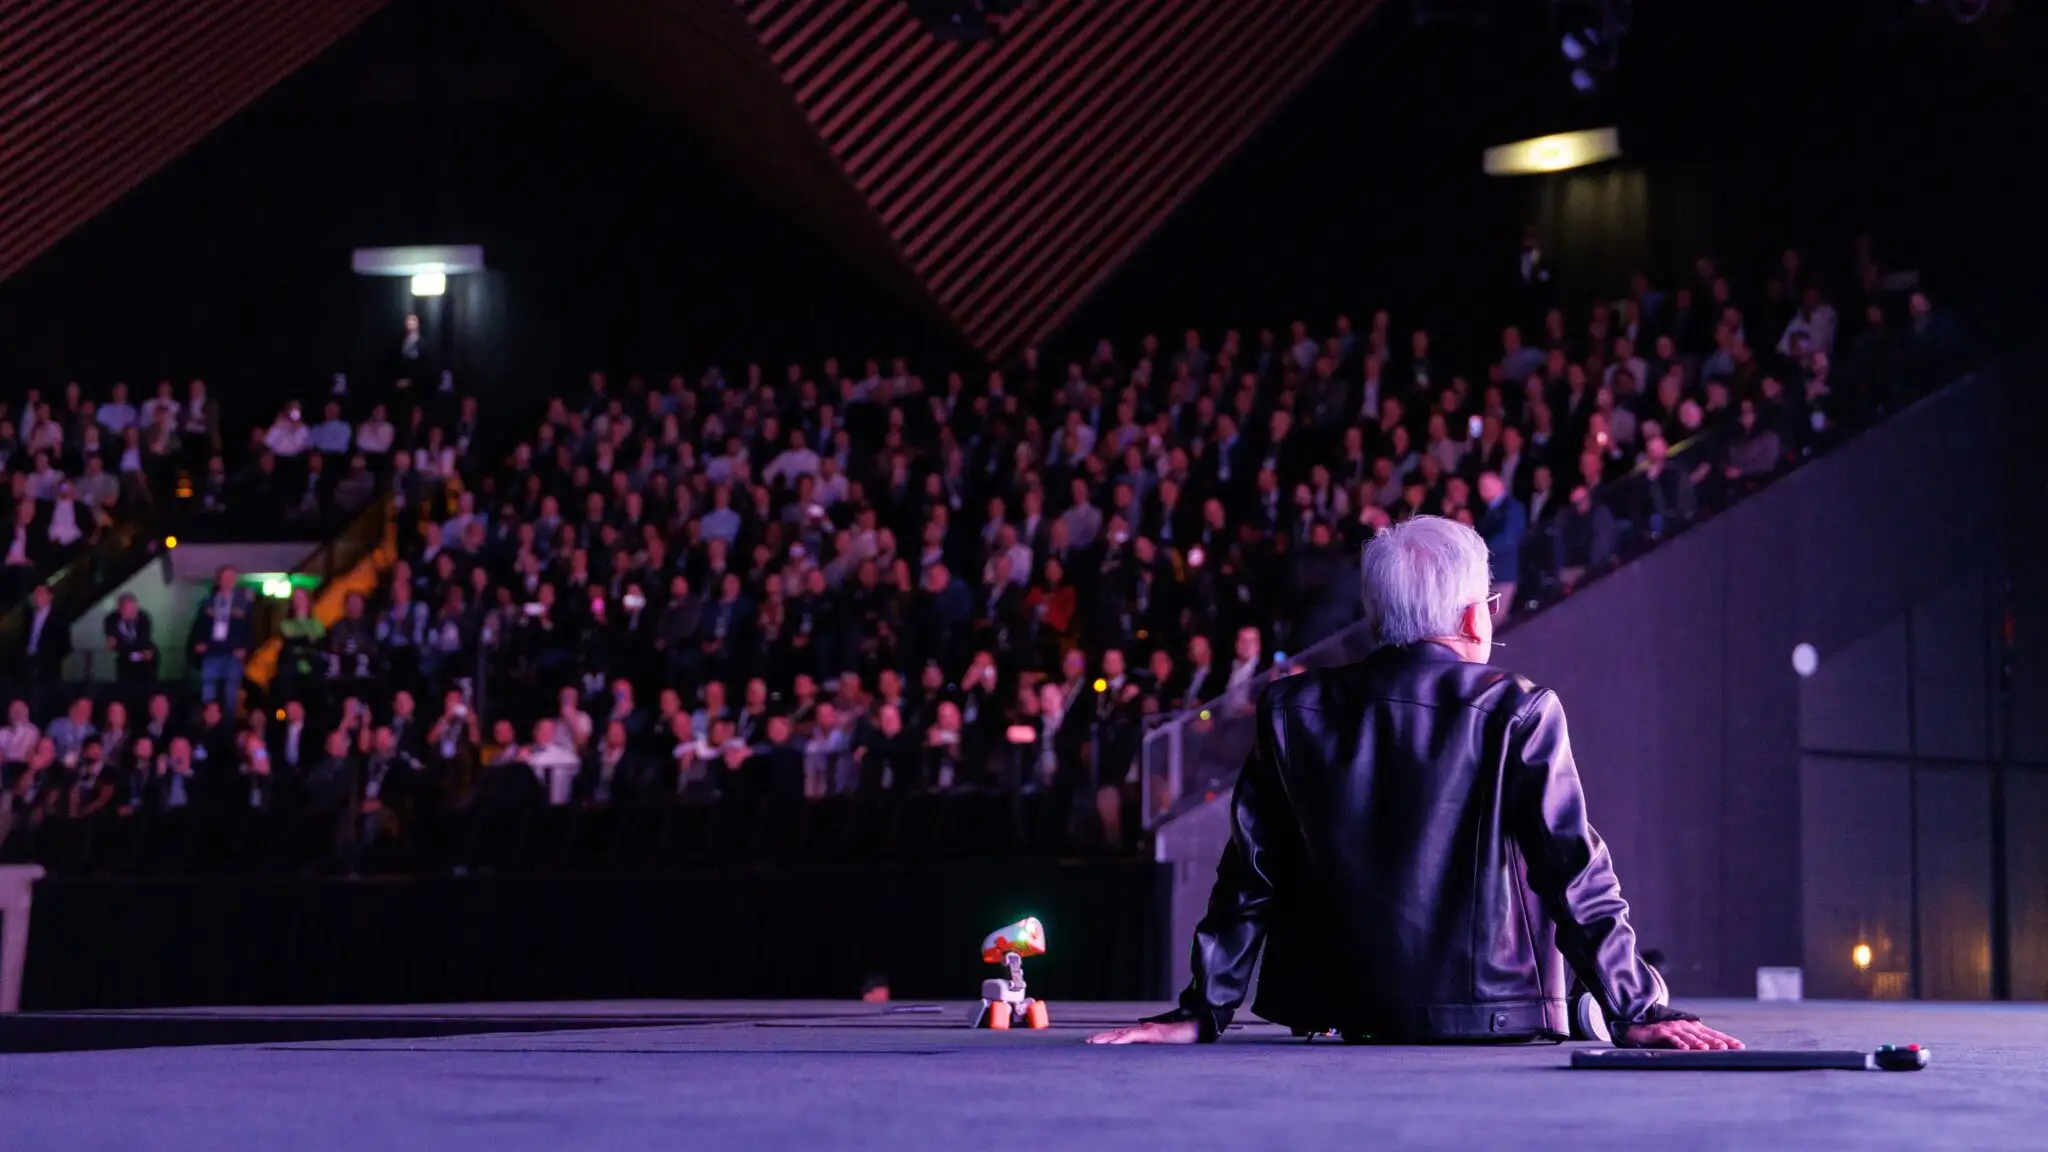
【緯來新聞網】輝達(NVIDIA)17 日(美國時間)公布黃仁勳辭職後的首份財報,營收與財測雙雙優於市場預期。台經院產經資料庫總監劉佩真認為,輝達已向市場證明,技術護城河與供應鏈執行力具備制度化的韌性,即使進入「後黃仁勳時代」,在全球 AI 算力賽道的主導地位短期內仍難以撼動;不過她也提醒,領導力、地緣政治與客戶自研晶片,是未來要留意的三大風險。
毛利率 74.9% 反駁 AI 泡沫疑慮
劉佩真指出,董事會在法說會上明確表態無意讓黃仁勳回歸,並啟動全球獵才,由代理執行長兼財務長 Colette Kress 穩住營運陣腳,破除市場對領導層更迭可能引發動盪的疑慮。隨著大型雲端業者與新興 AI 雲端客戶持續擴大基礎建設,Vera Rubin 平台已開始出貨,輝達採購承諾也攀升至 3,900 億美元,顯示未來幾季的訂單能見度依然不錯。
她認為,本季 74.9% 的毛利率與營收倍增的成績,有力反駁近期華爾街對 AI 資本支出泡沫化的擔憂,也顯示 AI 基礎設施投資正從雲端巨頭擴散到企業與主權 AI 領域。即使輝達第四季財測已完全排除中國資料中心營收,歐美與其他海外市場的算力需求,仍足以支撐營收高速成長。
後黃仁勳時代三大風險 領導力、地緣政治、自研晶片
不過劉佩真也點出三大風險。首先是領導力與公司治理的不確定性,正式執行長的遴選結果未定,新任領導者能否維持過去高強度的技術遠見、供應鏈議價力與生態系凝聚力,仍是未知數。
其次是地緣政治與市場集中度,美國出口管制持續收緊,使輝達實質失去中國資料中心市場,營收更集中於少數北美超大規模雲端業者,成長高度綁定單一區域的資本支出週期。
最後是客戶自研晶片與對手分食,隨著雲端巨頭加速導入 Google TPU 等自研 ASIC,以及 AMD 持續擴大市占,她認為輝達長期的市占率與超額利潤空間勢必受到擠壓。
此外,輝達預估第四季毛利率將落在 71% 至 72%,加上對外租賃與擔保承諾金額擴大,劉佩真認為,這將成為投資人評估輝達財務槓桿與獲利品質的新焦點。