文章語音朗讀

【緯來新聞網】記憶體大廠華邦電(2344)受惠記憶體價格上漲及AI需求持續升溫,第三季繳出亮眼成績單,單季稅後淨利達354.22億元,年增逾11倍,每股純益(EPS)7.58元,毛利率更突破7成,前三季累計EPS達15.32元。展望後市,華邦電看好記憶體供給吃緊的情況延續至2027年,甚至可能出現明年缺貨程度高於今年的情況,同時宣布加碼擴產,董事會通過約731億元資本支出,積極搶攻AI帶動的記憶體商機。
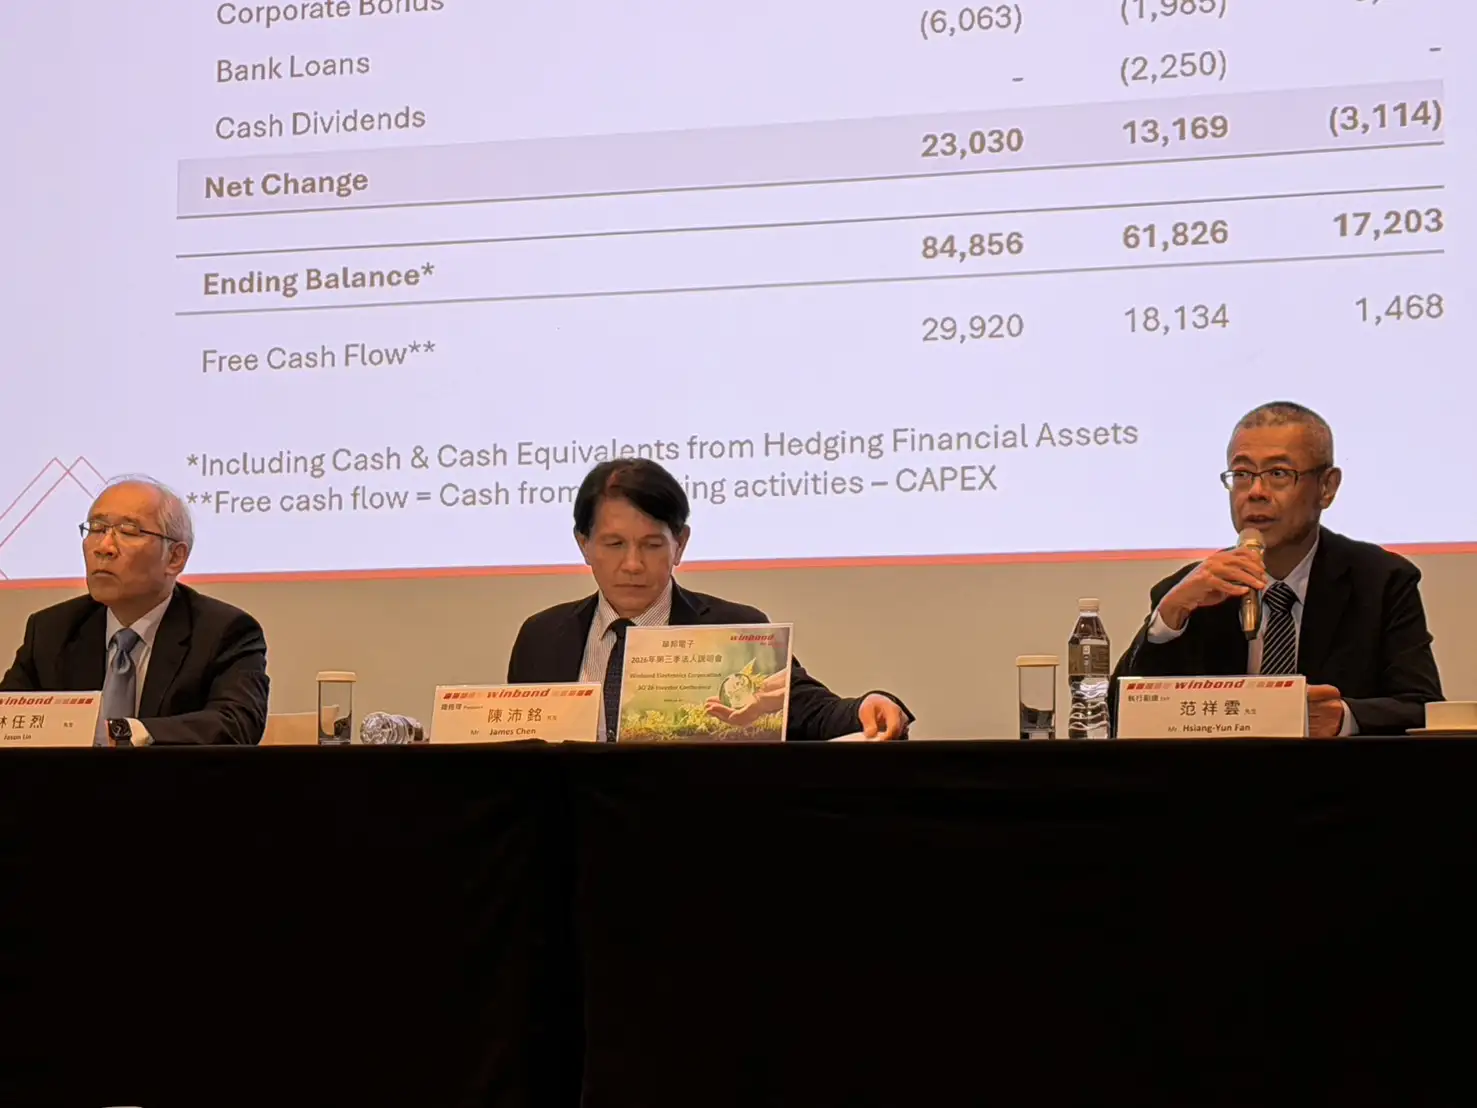
華邦電3日舉行法人說明會,公布2026年第三季合併營收823.31億元,季增37.6%、年增278.2%;營業毛利581.01億元,季增46.6%,毛利率達70.6%,較上季增加約4.4個百分點。歸屬母公司業主稅後淨利354.22億元,季增45.7%、年增1103.5%,單季EPS達7.58元,較去年同期的0.65元大幅成長,前三季累計獲利也相當可觀。
獲利大幅成長,主要受惠記憶體價格走揚。華邦電指出,客製化記憶體(CMS)第三季營收季增50%、年增620%,美元計價混合平均售價(ASP)季增近6成;Flash事業營收也較上季成長34%,反映記憶體市場供需結構轉變,價格上漲成為推升營收及獲利的重要動能。
展望第四季,華邦電預期營運仍可持續成長,不過成長力道可能較前幾季放緩。總經理陳沛銘表示,目前記憶體市場呈現「AI強、非AI弱」的兩樣情,部分消費性電子客戶因前幾季已提前備貨,第四季需求開始修正,但整體記憶體供給仍相當吃緊,預估2027年缺貨情況可能比今年更嚴重,且下半年將比上半年更緊俏。
面對市場供不應求,華邦電強調不會一味追求最高價格,而是優先照顧長期合作客戶,並保留部分產能供應長約客戶。陳沛銘指出,即使部分客戶每月只需要幾百片DRAM,若缺少這些關鍵零組件,仍可能影響整體生產,因此公司會兼顧價格與客戶關係。
AI應用則成為華邦電下一波成長的重要動能。陳沛銘透露,輝達最新伺服器機櫃可能使用超過600顆Flash,主要採用512Mb、1Gb及2Gb等高容量產品,華邦電在相關市場市占率超過6成,甚至有機會達到7成。此外,AI伺服器對NOR Flash需求持續增加,預估2027年AI生態系NOR Flash需求將達2.4億顆。
為因應未來需求,華邦電持續擴大產能布局,16奈米製程月產能預計從目前約2000片提升至1.6萬片,明年1月開始投片,預估下半年營收比重有機會超過4成。高雄Module B新廠則預計12月29日動工,規劃月產能5萬至6萬片,目標2029年下半年開始少量出貨、2030年產能全面開出。
此外,華邦電董事會也通過約731.63億元資本支出,將用於擴建南科高雄園區12吋晶圓廠房及購置生產設備,顯示公司看好未來記憶體市場需求,持續為AI及高容量記憶體商機提前布局。