文章語音朗讀
【緯來新聞網】AI熱潮持續延燒,但高額資本支出、電力需求與投資報酬率,也開始成為市場關注焦點。緯來財經《投資聊一SHOT》邀請財金教授段昌文、資深分析師黃紫東,解析AI模型發展若放慢腳步,是否將進一步牽動科技巨頭AI資本支出,以及台積電、AI伺服器與台灣供應鏈可能受到的影響。
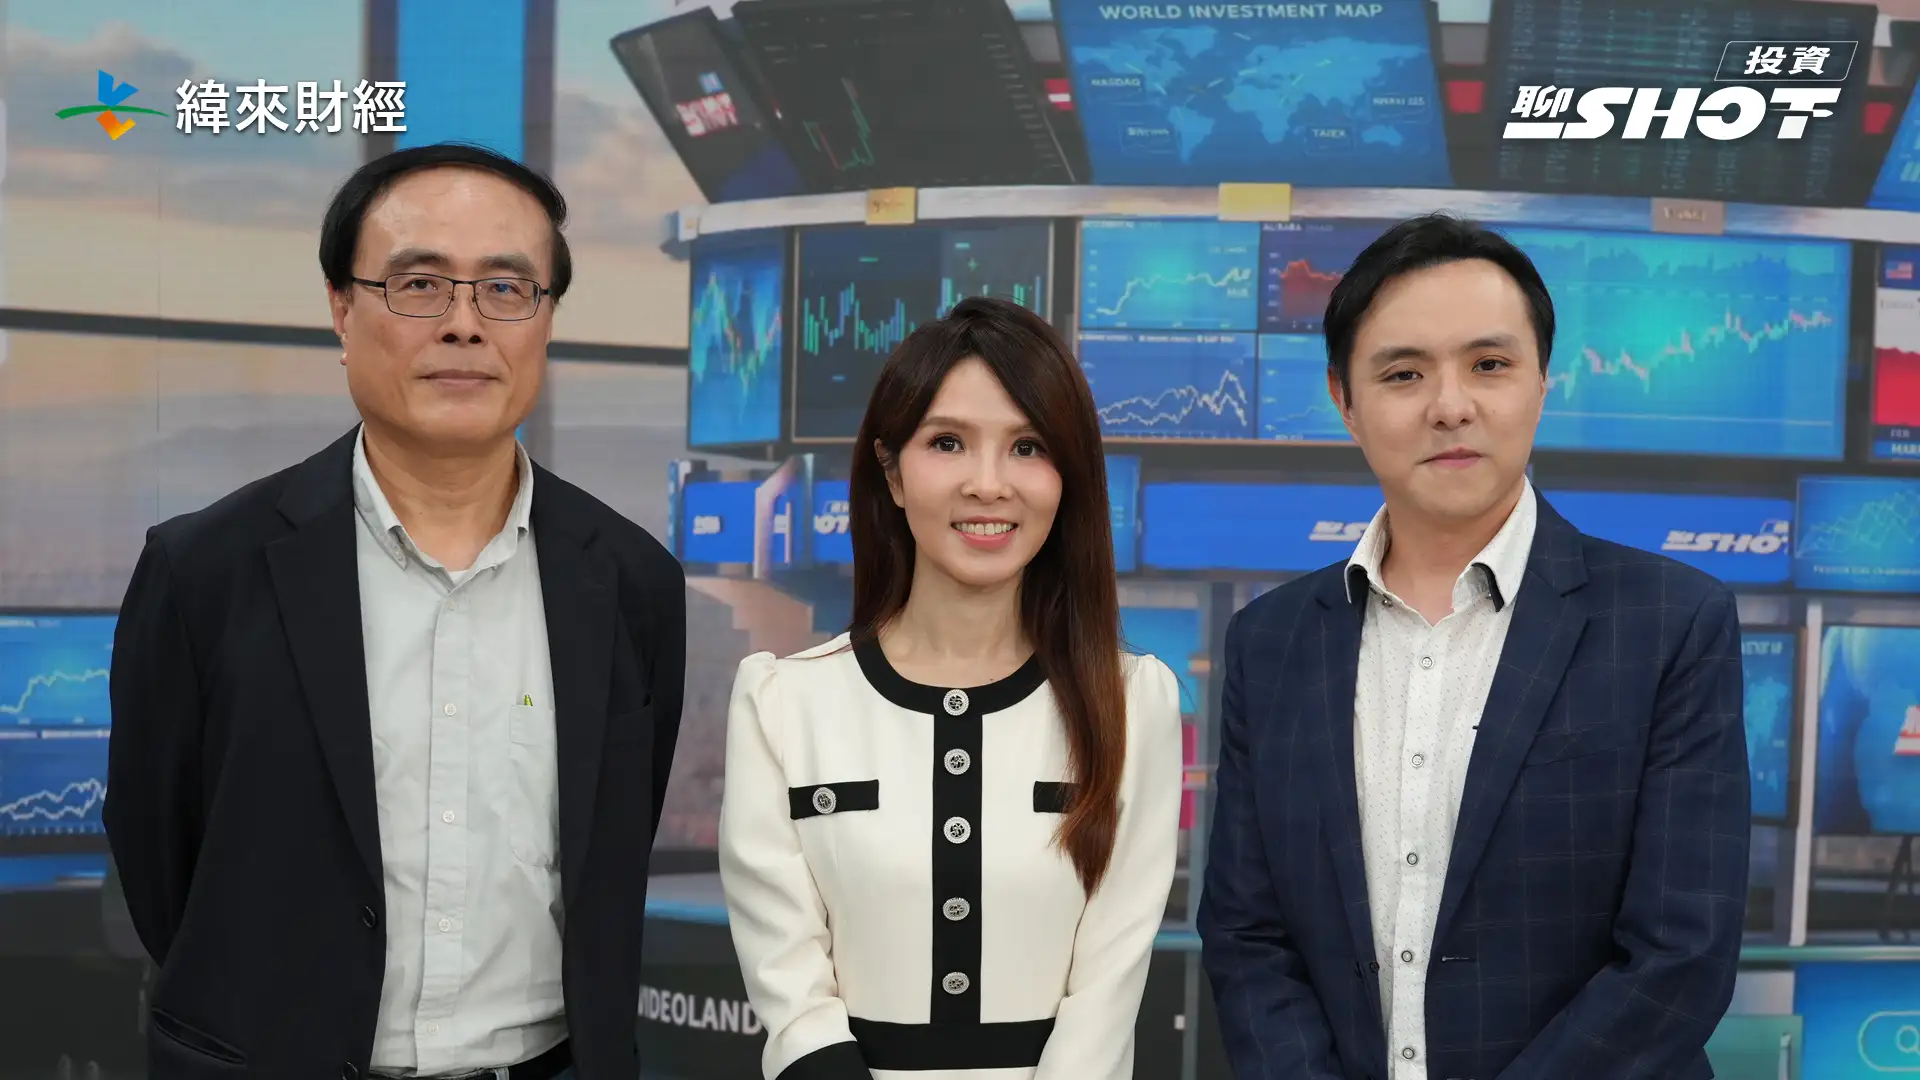
段昌文指出,目前市場擔心的不只是AI技術是否遇到瓶頸,更大的問題在於龐大的資金與電力需求。節目引用SemiAnalysis相關預估,2026年美國雲端業者電力需求最高估計達27.5GW,2030年前還可能增加97GW。若要支撐如此龐大的資料中心建設,背後所需資本規模相當驚人。
段昌文認為,科技公司不能只看帳面上的營收與獲利,自由現金流、融資能力,以及尚未完全反映在資產負債表中的長期租賃與採購承諾,同樣值得留意。一旦AI投資持續快速增加,但實際營收與獲利跟不上,企業就可能更依賴發債或融資支撐擴張,形成財務壓力。
黃紫東則認為,AI資本支出即使短期出現調整,也不代表整體AI產業進入衰退。現階段真正的限制可能來自資料中心電力、電網建設,以及企業如何把AI Agent真正轉化為獲利。節目提到,目前不少企業已導入AI,但真正能明確反映在獲利改善上的比例仍有限,顯示AI商業模式仍處於摸索階段。
至於台灣AI供應鏈,黃紫東分析,若雲端服務商縮減投資,二、三線組裝廠與電子零組件業者可能較早面臨掉單或出貨修正;ASIC客製化晶片若新專案減少,也可能承受評價下修壓力。不過資料中心建設仍有持續需求,液冷散熱、滑軌、機殼等高階關鍵零組件具備技術與議價能力,相對具有支撐。
對台積電而言,黃紫東認為其先進製程除了AI晶片,也服務手機等不同終端市場,加上技術與議價優勢,在AI供應鏈中具備較強防禦性。整體來看,AI投資是否真正降溫,後續仍要觀察科技巨頭資本支出、自由現金流、資料中心建設,以及AI應用能否實際轉化為營收與獲利。
想看更多關於精彩內容,請鎖定「緯來財經YouTube」《投資聊一SHOT》,於每周二、四準時上新片!